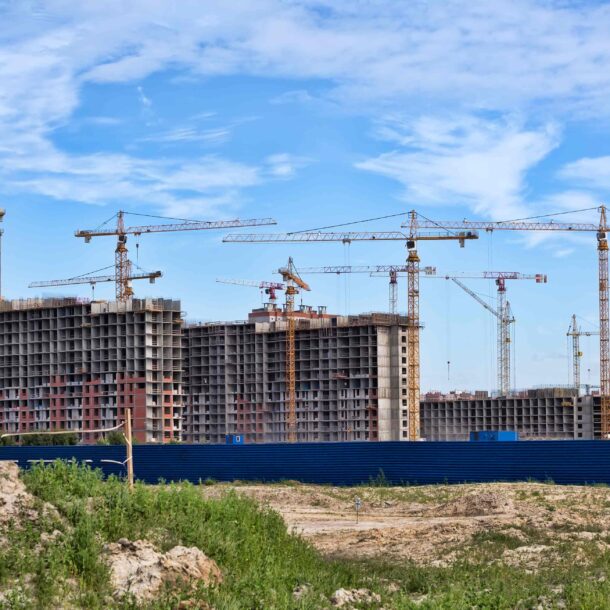
Le paradoxe entre l’habitation décente, la prise en charge du logement par l’État et les crédits à fort pourcentage des banques commerciales vis-à-vis des crédits immobiliers est une problématique complexe qui est présente dans de nombreux pays en développement, y compris en République Démocratique du Congo (RDC). Voici les principaux aspects de ce paradoxe
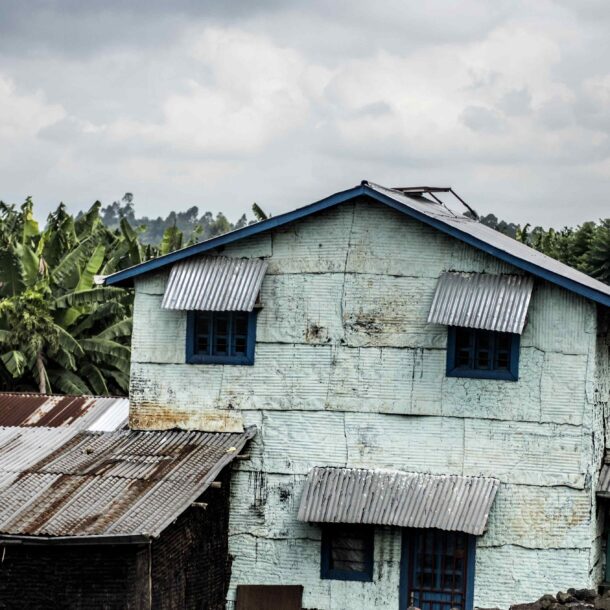
L’habitation décente est un droit fondamental de tout individu, mais en réalité, de nombreuses personnes en RDC et dans d’autres pays en développement ont du mal à accéder à un logement décent. La demande de logements abordables dépasse souvent l’offre disponible, conduisant à une crise du logement où de nombreux ménages sont contraints de vivre dans des conditions précaires, dans des bidonvilles ou des logements informels.
Il incombe à l’État de garantir le droit au logement pour tous les citoyens, en particulier pour les plus vulnérables. Les politiques de logement de l’État doivent viser à fournir des solutions abordables et décentes pour répondre aux besoins de la population. Cela peut être réalisé par le biais de programmes de logement social, de subventions pour l’achat ou la construction de logements, ou encore par la régulation du marché immobilier.
Dans de nombreux pays en développement, les taux d’intérêt des crédits immobiliers proposés par les banques commerciales sont souvent élevés. Ces taux élevés peuvent être dissuasifs pour de nombreux emprunteurs potentiels, en particulier pour les ménages à faible revenu. Les taux d’intérêt élevés peuvent rendre le remboursement du crédit difficile et augmenter le risque de surendettement pour les emprunteurs.
En plus des taux d’intérêt élevés, de nombreux ménages en RDC et dans d’autres pays en développement rencontrent des obstacles pour accéder au crédit immobilier. Les critères stricts d’admissibilité, les exigences de garanties et le manque d’informations financières peuvent limiter la capacité des individus à obtenir un crédit immobilier pour acquérir un logement décent.
Pour résoudre ce paradoxe, il est essentiel que l’État adopte des politiques publiques équilibrées et cohérentes. Cela implique de mettre en place des programmes de logement social efficaces pour répondre aux besoins des populations défavorisées, tout en travaillant avec le secteur bancaire pour faciliter l’accès au crédit immobilier à des taux d’intérêt raisonnables.
Il est également important de promouvoir l’inclusion financière en encourageant le développement du secteur bancaire et en facilitant l’accès aux services financiers pour tous. Cela pourrait inclure la mise en place de mécanismes de garantie ou de subventions pour encourager les banques à offrir des crédits immobiliers abordables aux ménages à faible revenu.
En conclusion, le paradoxe entre l’habitation décente, la prise en charge du logement par l’État et les crédits à fort pourcentage des banques commerciales vis-à-vis des crédits immobiliers est un défi majeur pour de nombreux pays en développement. Pour résoudre cette problématique, il est essentiel que l’État joue un rôle actif dans la promotion du logement abordable et décent, tout en collaborant avec le secteur financier pour faciliter l’accès au crédit immobilier à des conditions raisonnables pour la population. La mise en place de politiques publiques équilibrées et la promotion de l’inclusion financière sont des éléments clés pour trouver des solutions durables à ce paradoxe.